“사장님은 한 푼도 안 내셔도 됩니다.”
그 말에 나는 서명했다.
10 년 뒤에는 반대로 5,000달러를 먼저 냈다.
결과는 둘 다 비슷했다.
미국에서 26년 넘게 배송·우편 대행 스토어를 운영하면서 리스를 두 번 갱신했다. 그리고 두 번 다 제대로 당했다.
한 번은 공짜라는 말에.
한 번은 전문가라는 말에.
금융사기라고 하면 보이스피싱이나 투자사기부터 떠올리기 쉽다. 그런데 내가 돈을 잃고 나서 보니 계약에서도 비슷한 신호가 먼저 나타났다.
수법은 달랐다.
내가 놓친 신호는 비슷했다.
뒤에 여덟 가지로 정리했다. 그 전에 내가 어떻게 당했는지부터 이야기하는 편이 낫겠다.
첫 번째 실수 — 공짜로 협상해 준다던 중개인
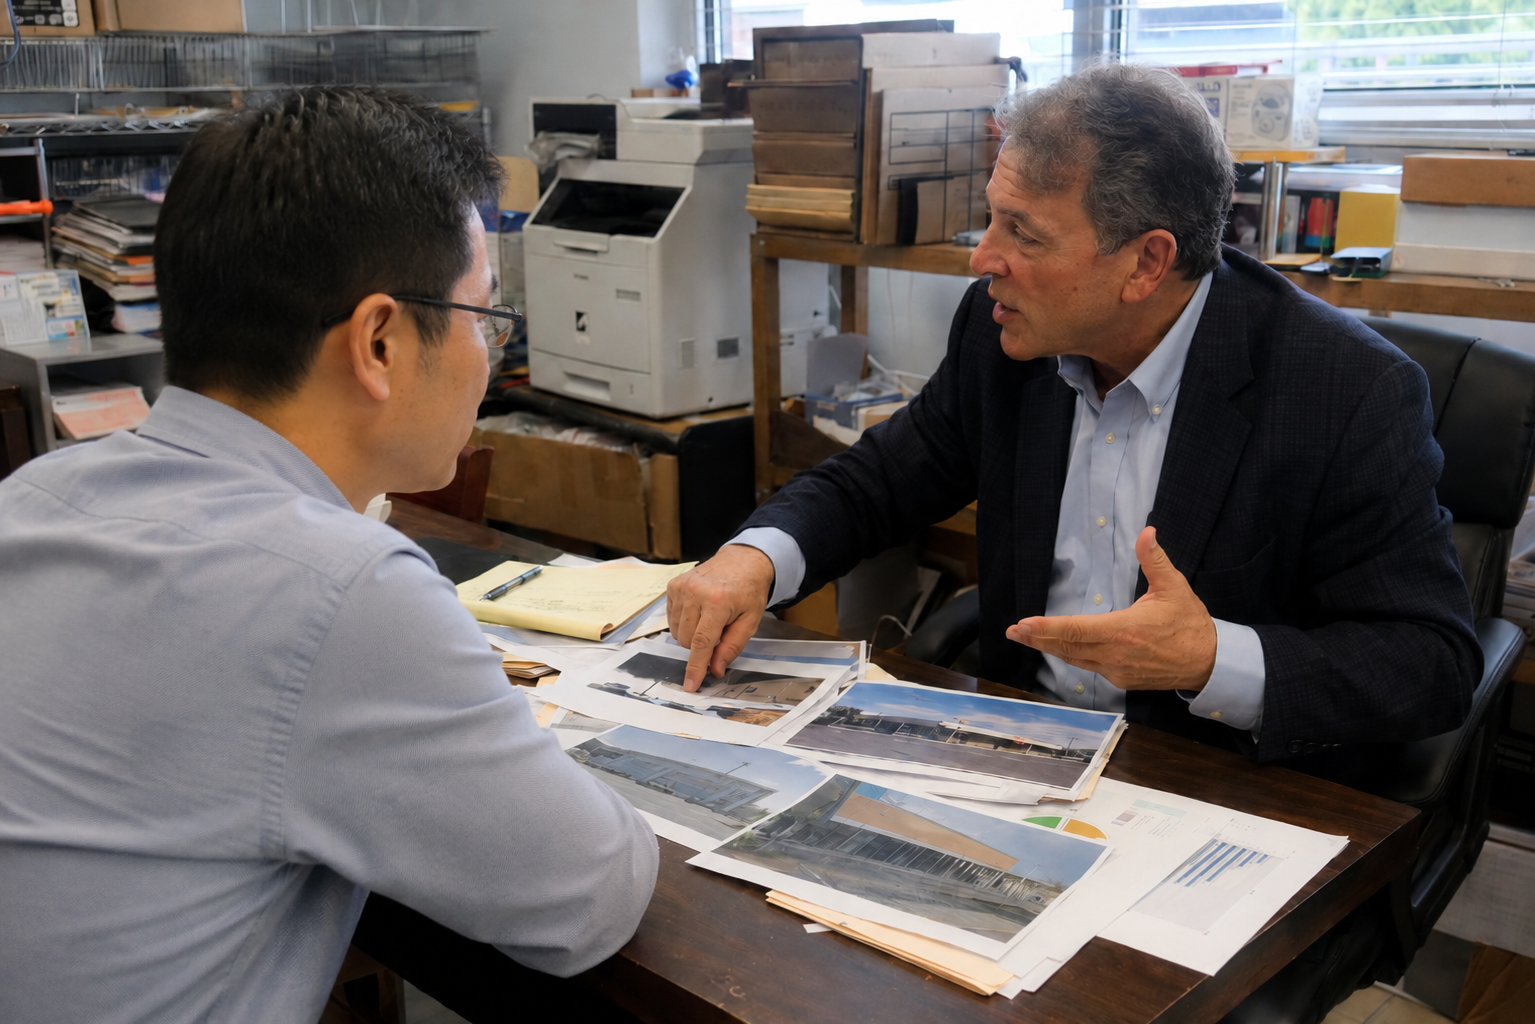
어느 날 부동산 중개인이 스토어로 찾아왔다.
건물주와의 리스 갱신 협상을 대신해 주겠다고 했다. 비용은 내가 낼 필요가 없다고 했다.
내가 그 자리에서 계속 장사하는 것이 건물주에게도 이익이니 수수료는 건물주가 낸다는 설명이었다.
그럴듯했다.
전문가를 공짜로 쓴다는데 마다할 이유가 없어 보였다.
서명했다.
협상이 시작되고 몇 주가 지나자 이상한 생각이 들었다.
이 사람이 정말 내 편이 맞나?
내가 조금 세게 나가려 하면 그 사람이 나를 말렸다.
건물주가 이 정도는 절대 받아들이지 않을 거라고 했다. 지금 조건도 시장에서 나쁘지 않다고 했다.
그때는 전문가가 현실을 알려주는 줄 알았다.
지금 돌이켜보면 그 사람이 내 입장에서 한 번 세게 밀어붙였다고 기억되는 순간이 없다.
여기서 하나는 분명히 해야 한다.
“수수료는 건물주가 낸다”는 말 자체가 이상한 것은 아니다. 부동산 거래에서는 돈을 지급하는 쪽과 중개인이 계약상 누구를 대리하는지가 반드시 같은 것은 아니다.
문제는 내가 확인하지 않았다는 것이다.
나는 딱 한 문장만 들었다.
내 돈은 안 나간다.
그 사람이 정확히 누구를 대리하는지, 다른 쪽과 어떤 관계가 있는지, 돈은 어떤 구조로 받는지 묻지 않았다.
공짜라는 말에 머리가 멈춘 거다.
서명한 서류도 제대로 읽지 않았다.
나는 협상을 맡겼다고 생각했다. 결과적으로는 내 협상력을 내가 줄여버린 셈이었다.
읽지 않은 건 내 책임이다.
두 번째 실수 — 5,000달러를 내고 옛날 이야기를 샀다
이번에는 반대였다.
내가 먼저 돈을 냈다.
임대 협상을 전문으로 도와준다는 컨설턴트에게 5,000달러를 건넸다.
이 사람의 무기는 과거였다.
예전에 어떤 협상을 성사시켰는지, 어떤 대형 건물주와 붙어 무엇을 받아냈는지를 아주 잘 이야기했다.
이야기가 재미있었다.
나는 그 재미에 넘어갔다.
일이 시작되자 금방 드러났다.
내가 기대했던 역량이 없었다.
적어도 내 건에서는 건물주 쪽이 그 사람을 제대로 상대해 주지 않았다. 전화도 받지 않았다.
그 사람이 이런 상황을 전혀 예상하지 못했을 리는 없다고 나는 생각한다.
결국 5,000달러 중 3,000달러를 돌려받는 선에서 정리했다.
2,000달러와 몇 달이 날아갔다.
그 뒤로 나는 옛날 이야기를 듣기보다 최근에 뭘 했는지부터 본다.
비싼 수업이었다.
내가 이제 먼저 보는 8가지 신호
1. “무료입니다” — 그런데 돈의 구조는 흐리다
무료가 나쁜 게 아니다.
무료의 출처가 흐린 게 문제다.
전문가가 내게 돈을 받지 않는다면 다른 누군가가 돈을 낼 수 있다.
그래서 지금은 묻는다.
“선생님은 누구한테서, 얼마를, 언제 받습니까?”
그리고 하나를 더 묻는다.
“이 거래에서 선생님은 정확히 누구를 대리합니까?”
가능하면 말로만 듣지 않고 서면으로 확인한다.
첫 번째 실수 뒤에 생긴 습관이다.
2. 화려한 과거는 있는데 최근 일이 보이지 않는다
내가 2,000달러를 날린 이유 중 하나다.
그 사람은 오래전 성공 사례를 아주 잘 이야기했다.
나는 최근에 실제로 어떤 일을 했는지, 확인 가능한 레퍼런스가 있는지 묻지 않았다.
지금은 반대로 한다.
10년 전에 얼마나 대단했는지보다 최근 몇 년 동안 뭘 했는지가 먼저다.
과거의 성공은 경력이다.
현재의 실력과 같은 말은 아니다.
3. 설명보다 서명을 재촉한다
“일단 사인하시고 자세한 건 진행하면서 말씀드릴게요.”
예전에는 이런 말을 들어도 크게 이상하게 생각하지 않았다.
지금은 멈춘다.
내가 뭘 서명하는지 충분히 이해하지 못했다면 아직 사인할 때가 아니다.
서명하기 전에는 선택할 수 있다.
서명한 뒤에는 계약서가 선택한다.
그 차이를 나는 돈을 내고 배웠다.
4. 오늘 결정하라고 한다
사기에서 자주 등장하는 것이 시간 압박이다.
생각할 시간을 없애는 것이다.
IRS를 사칭한 전화도 비슷하다.
“오늘 돈을 안 내면 체포된다.”
“지금 당장 결제해야 한다.”
실제 IRS는 일반적으로 처음에는 우편으로 연락하고 세금을 기프트카드로 내라고 요구하지 않는다. 갑자기 전화해서 지금 돈을 보내라고 몰아붙인다면 일단 끊고 IRS 공식 경로로 직접 확인하는 게 먼저다.
그래서 나는 원칙을 하나 정했다.
24시간을 못 기다려 주는 거래는 하지 않는다.
좋은 기회를 몇 번 놓쳤을 수도 있다.
그건 알 수 없다.
대신 생각할 시간을 빼앗기는 거래에는 들어가지 않는다.
5. 가족에게 말하지 말라고 한다
돈을 보내야 하는데 가족이나 가까운 사람에게 말하지 말라고 한다면 나는 거기서 멈춘다.
특히 가족이 사고를 당했다거나 급하게 돈이 필요하다는 연락에서 “다른 사람에게 말하면 안 된다”는 말이 나오면 더 그렇다.
FTC도 가족을 사칭한 긴급상황 사기의 공통점 가운데 하나로 비밀을 요구하는 것을 꼽는다.
이유는 어렵지 않다.
다른 가족과 이야기하는 순간 거짓말이 들통날 수 있으니까.
로맨스 스캠도 비슷하다.
“가족들은 우리 관계를 이해하지 못한다.”
이런 말이 반복되기 시작하면 혼자 판단하지 않는 편이 낫다.
한 사람에게라도 보여준다.
6. 고수익과 원금 보장을 한 문장에 넣는다
누군가 월 3%를 꾸준히 주면서 원금까지 안전하다고 한다면 나는 먼저 계산기를 켠다.
월 3%는 단순 계산으로 연 36%다.
매달 번 돈까지 다시 투자한다면 연 수익률은 약 42.6%가 된다.
비교할 숫자가 하나 있다.
버크셔 해서웨이의 1965년부터 2025년까지 연평균 복리 성과는 19.7%였다. 같은 기간 배당을 포함한 S&P 500은 10.5%였다.
그런데 처음 만난 누군가가 그보다 훨씬 높은 수익을 손실 없이 보장한다고 한다.
그때는 수익률보다 먼저 ‘보장’을 본다.
무엇이 보장하는가.
누가 보장하는가.
법적 장치는 무엇인가.
FDIC 가입 은행의 일정 범위 예금처럼 제도적으로 보호되는 돈도 있다. 주식이나 펀드 같은 투자는 다르다.
“제가 보장합니다.”
그 말 하나뿐이라면 내가 생각하는 보장과는 거리가 멀다.
7. 확인도 상대가 알려준 곳에서만 하라고 한다
“저희 회사 웹사이트를 보세요.”
“담당 변호사 번호를 드릴게요.”
나는 이제 거기서 끝내지 않는다.
상대가 알려준 곳과 관계없는 곳에서 한 번 더 확인한다.
미국에서 증권 브로커나 투자자문업자를 상대한다면 Investor.gov, SEC의 IAPD, FINRA BrokerCheck 같은 공식 자료에서 등록 상태와 경력, 징계 이력 등을 확인할 수 있다.
BrokerCheck에서는 브로커의 근무 이력, 등록 상태, 고객 분쟁이나 징계 관련 기록도 볼 수 있다.
한국에서는 금융감독원의 금융소비자정보포털 ‘파인’ 같은 공식 경로를 이용할 수 있다.
나는 부동산 중개인도 주 라이선스를 조회한다.
그리고 계약 전에 하나를 더 묻는다.
“상대방 쪽 일도 같이 하고 있습니까?”
첫 번째 리스 갱신 때는 이 질문을 하지 않았다.
8. 일이 시작되기도 전에 돈이나 중요한 번호부터 요구한다
집에서 소포를 받아 다시 포장해 보내기만 하면 돈을 준다는 아르바이트가 있다.
FTC가 실제로 경고하는 재배송 사기다.
훔친 신용카드나 계좌정보로 구입한 물건을 피해자의 집으로 보내고 다시 다른 곳으로 보내게 하는 식이다.
일이라고 생각했는데 자신도 모르게 사기에 끼어들 수 있다.
메디케어도 비슷한 사례가 있다.
“무료 검사입니다.”
그런데 메디케어 번호를 달라고 한다.
미 보건복지부 감찰실은 무료 유전자검사나 검사키트를 미끼로 메디케어 정보를 받아 허위 청구 등에 이용하는 사기를 경고하고 있다.
그래서 요즘은 ‘무료’라는 말보다 먼저 이것을 본다.
나는 지금 무엇을 넘겨주고 있는가.
돈만 돈이 아니다.
계좌번호, 소셜시큐리티 번호, 메디케어 번호도 돈처럼 다뤄야 한다.
특히 60세 이상에서는 한 건당이 피해 규모가 더 컸다
FBI 산하 인터넷범죄신고센터(IC3)가 2026년에 공개한 2025년 보고서를 보면 60세 이상 신고자의 피해 규모가 눈에 띈다.
| 항목 | 수치 |
|---|---|
| 60세 이상 신고 건수 | 201,266건 — 전체의 약 20% |
| 60세 이상 피해액 | 약 77억 4,800만 달러 — 전체의 약 37% |
| 평균 피해액 | 38,500달러 — 전체 평균의 약 1.86배 |
| 전년 대비 | 신고 건수 +37%, 피해액 +59% |
10만 달러가 넘는 피해를 신고한 60세 이상도 12,444명이었다.
신고 건수는 전체의 약 20%인데 피해액은 37%다.
적어도 IC3에 신고된 사례만 보면 60세 이상은 한 건당 피해 규모가 훨씬 컸다.
왜 그런지는 이 숫자만으로 단정할 수 없다.
신고하지 않은 피해가 얼마나 되는지도 모른다.
다만 나는 이 대목을 보면서 조금 뜨끔했다.
나도 이 글을 쓰기 전까지 2,000달러 잃은 이야기를 아무에게도 하지 않았기 때문이다.
사기꾼도 AI를 쓴다
AI가 나오면서 한 가지가 더 복잡해졌다.
가짜 목소리, 가짜 사진, 가짜 신분증을 예전보다 훨씬 그럴듯하게 만들 수 있다.
2025년 IC3에 접수된 60세 이상 신고 가운데 AI 관련 정보가 포함된 신고는 3,143건, 피해액은 약 3억 5,250만 달러였다.
전체 연령을 대상으로 한 IC3 자료에서는 가족이나 가까운 사람이 위험에 빠진 것처럼 꾸미는 이른바 ‘distress scam’ 피해가 2025년 500만 달러를 넘었다.
FBI는 이런 수법에 가족 목소리를 흉내 내는 AI 음성 복제가 쓰일 수 있다고 경고한다.
가족끼리 암호 한 단어쯤 정해두는 것도 방법일 수 있다.
하지만 나는 그보다 먼저 할 일이 있다고 생각한다.
손주 목소리와 똑같은 사람이 울면서 전화해도 그 자리에서 돈을 보내지 않는 것이다.
전화를 끊는다.
그리고 내가 원래 알고 있던 손주나 자식 번호로 직접 다시 건다.
FTC도 목소리가 가족과 똑같이 들리더라도 그대로 믿지 말고, 알고 있던 연락처로 직접 확인하라고 권한다.
다행히 AI는 우리 쪽에서도 쓸 수 있다.
의심스러운 계약서나 제안서가 있다면 휴대전화로 찍어 챗GPT나 클로드 같은 도구에 물어볼 수 있다.
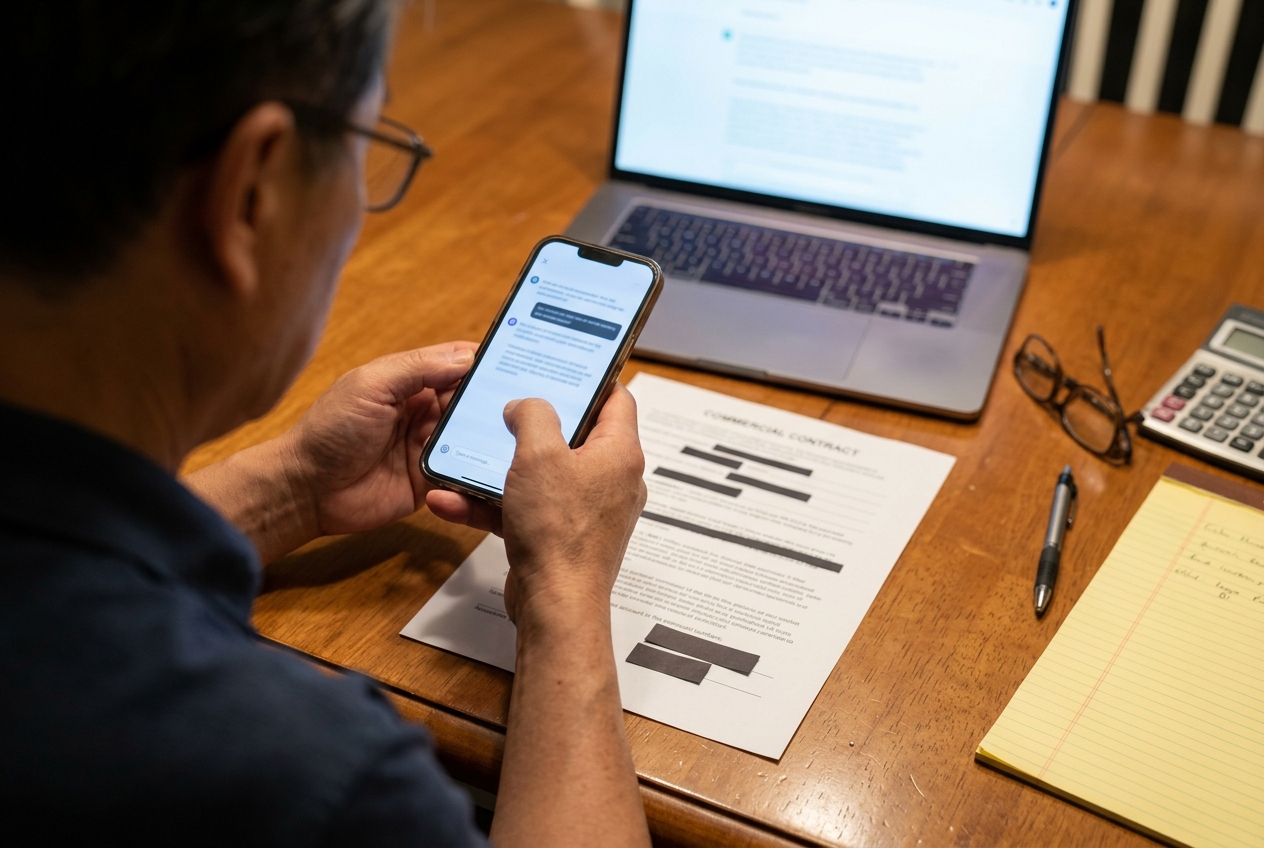
나는
“이 계약 괜찮아?”
라고 묻기보다 이렇게 묻는 편이 낫다고 본다.
“이 문서에서 나에게 불리할 수 있는 조항을 찾아서 쉬운 말로 설명해 줘.”
투자 제안서라면 월 수익률을 연 수익률로 계산해 달라고 할 수도 있다. 같은 자산의 장기 수익률과 비교해 달라고 해도 된다.
물론 AI가 계약서를 완벽하게 읽어준다는 뜻은 아니다.
중요한 계약은 변호사나 자격을 갖춘 전문가의 검토를 대신할 수 없다.
문서를 올릴 때도 소셜시큐리티 번호, 계좌번호, 메디케어 번호 같은 개인정보는 먼저 가려야 한다.
AI까지 쓸 필요 없이 계산기 한 번이면 걸러지는 제안도 꽤 많다.
서명 전에 물었어야 할 두 가지
돌이켜보면 내가 두 번 당한 이유는 별로 복잡하지 않았다.
서명하기 전에 두 가지를 제대로 묻지 않았다.
이 사람은 누구한테 돈을 받는가.
이 사람은 지금 무엇을 증명할 수 있는가.
첫 번째에는 ‘무료’라는 말에 마음이 놓였다.
두 번째에는 오래전 성공 이야기에 마음이 놓였다.
둘 다 확인하기 전에 믿었다.
스토어를 하다가 2,000달러를 잃는 건 아프다.
그래도 다시 벌 수 있다.
문제는 시간이 갈수록 돈을 다시 벌 수 있는 시간도 같이 줄어든다는 것이다.
내 은퇴도 이제 아주 먼 이야기는 아니다.
그래서 요즘은 계약서를 받으면 서명할 곳부터 찾지 않는다.
돈이 어디서 오는지부터 본다.
그리고 최근에 뭘 했는지 묻는다.
그 두 질문을 배우는 데 나는 꽤 비싼 값을 냈다.
자료 출처
- FBI Internet Crime Complaint Center, 2025 Internet Crime Report — 2026년 공개
- Berkshire Hathaway Inc., 2025 Annual Report — 1965~2025년 연평균 복리 성과
- U.S. SEC Investor.gov / FINRA BrokerCheck — 투자 전문가 등록·경력 확인
- Internal Revenue Service — IRS 사칭 사기 및 연락 방법 안내
- Federal Trade Commission — 가족 사칭·재배송·취업 사기 안내
- U.S. Department of Health and Human Services OIG — Medicare 유전자검사 사기 경보
- Code of Virginia §§54.1-2136, 54.1-2140 — 부동산 중개관계와 보수 관련 규정
- 금융감독원 금융소비자정보포털 ‘파인’
이 글은 필자의 개인 경험과 공개 자료를 바탕으로 한 정보 제공 목적의 글입니다. 법률 자문이나 투자 자문이 아닙니다. 중요한 계약이나 투자는 필요한 경우 자격을 갖춘 전문가와 확인한 뒤 본인이 결정하시기 바랍니다.